Winrate y riesgo:beneficio: cómo saber si tu estrategia es rentable
Por qué un winrate alto no alcanza, qué es el riesgo:beneficio, cómo calcular el winrate mínimo para no perder y ejemplos con números reales.
"Gano el 70% de mis operaciones" suena muy bien. Pero esa frase sola no dice si alguien gana o pierde dinero. Para saber si una estrategia es rentable hacen falta dos números juntos: el winrate y el riesgo:beneficio. Esta guía explica cada uno, cómo se relacionan y cómo calcular el winrate mínimo que necesitás.
Qué es el winrate
El winrate (o porcentaje de acierto) es la proporción de operaciones ganadoras sobre el total:
Si cerraste 80 operaciones y 36 fueron ganadoras, tu winrate es 45%. Conviene decidir de antemano qué hacés con las operaciones en breakeven (resultado cero): lo más claro es contarlas aparte o excluirlas, pero siempre con el mismo criterio.
Qué es el riesgo:beneficio
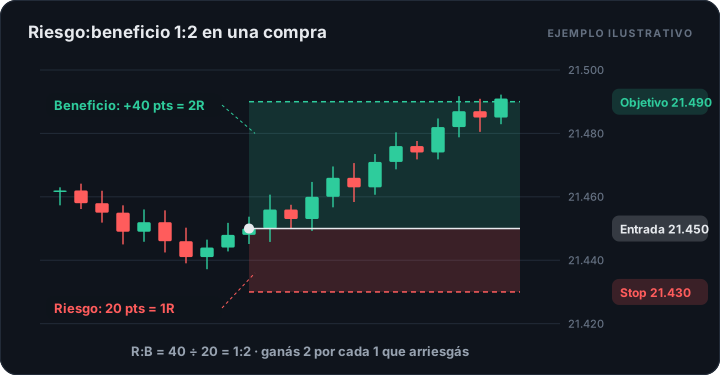
El riesgo:beneficio (R:B, o risk/reward) compara lo que arriesgás con lo que buscás ganar. Si tu stop está a 20 puntos y tu objetivo a 40 puntos, el R:B es 1:2: arriesgás 1 para ganar 2.
Hay dos versiones y conviene mirar las dos:
- R:B planificado: el que definís antes de entrar, con el stop y el objetivo.
- R:B real: el promedio de lo que efectivamente ganás en las ganadoras dividido por el promedio de lo que perdés en las perdedoras. Si cerrás antes de tiempo las ganadoras o movés el stop, el real va a ser peor que el planificado.
Por qué uno sin el otro no sirve
Mirá estos dos traders con 100 operaciones cada uno, arriesgando 100 dólares por operación:
| Trader A | Trader B | |
|---|---|---|
| Winrate | 70% | 35% |
| Ganancia promedio | 40 USD | 250 USD |
| Pérdida promedio | 100 USD | 100 USD |
| Resultado total | 70 × 40 − 30 × 100 = −200 USD | 35 × 250 − 65 × 100 = +2.250 USD |
El trader A acierta el doble de veces y pierde dinero. El trader B se equivoca casi dos de cada tres veces y gana. La diferencia está en el tamaño de las ganancias frente a las pérdidas.
El winrate mínimo para no perder (breakeven)
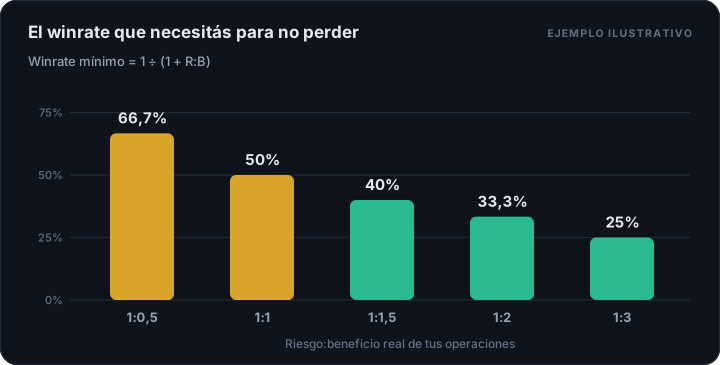
Para cada riesgo:beneficio existe un winrate a partir del cual la estrategia deja de perder (sin contar comisiones):
| Riesgo:beneficio | Winrate mínimo |
|---|---|
| 1:0,5 | 66,7% |
| 1:1 | 50% |
| 1:1,5 | 40% |
| 1:2 | 33,3% |
| 1:3 | 25% |
Si operás con un R:B real de 1:2, cualquier winrate claramente por encima de 33% te deja en positivo. Si tu R:B real es 1:0,5 (ganás la mitad de lo que arriesgás), necesitás acertar más de dos de cada tres operaciones solo para no perder.
En la práctica, sumá un margen por comisiones y deslizamiento (slippage), sobre todo si hacés muchas operaciones pequeñas.
La trampa de cada extremo
Winrate muy alto con R:B bajo. Suele aparecer cuando se cierran rápido las ganancias y se dejan correr las pérdidas, o cuando no se usa stop. Funciona durante semanas y después una sola pérdida grande borra todo.
R:B muy alto con winrate muy bajo. Objetivos de 1:5 o 1:10 suenan atractivos, pero implican rachas de pérdidas largas. Con un winrate del 40%, la probabilidad de tener al menos una racha de 5 pérdidas seguidas en 100 operaciones es de aproximadamente 98%, y la de tener una racha de 8 es cercana al 49%. Hay que poder soportarlas psicológica y financieramente.
No hay una combinación "correcta". Lo importante es que el par winrate + R:B dé un resultado positivo y que sea compatible con tu personalidad.
Cómo medirlos bien
- Usá un stop definido en cada operación. Sin stop no hay R, y sin R no hay R:B.
- Medí en R, no solo en dinero. Así comparás operaciones de tamaño distinto.
- Separá por setup. Un promedio general puede esconder un setup excelente y otro que te hace perder.
- Juntá suficientes datos. Con 20 operaciones el winrate puede variar muchísimo por azar. A partir de 100 empieza a ser una estimación razonable.
El siguiente paso: la expectancy
El winrate y el R:B se combinan en un solo número que te dice cuánto ganás o perdés, en promedio, por operación: la expectancy. Es la métrica que realmente responde si tu estrategia tiene ventaja. La explicamos en la guía de expectancy en trading.