Cuánto arriesgar por operación: cómo calcular el tamaño de la posición
La regla del 1%, la fórmula del tamaño de posición y ejemplos en futuros (NQ, MNQ, ES, MES), forex y acciones para que cada operación arriesgue exactamente lo que decidiste.
La mayoría de las cuentas no se pierden por una mala estrategia, sino por arriesgar demasiado en cada operación. El tamaño de la posición es la decisión que separa una racha mala de una cuenta quemada. La buena noticia es que se calcula con una fórmula simple, y después de hacerlo unas cuantas veces se vuelve automático.
La idea central: el riesgo se decide antes que el tamaño
El orden correcto es siempre este:
- Decidís cuánto dinero estás dispuesto a perder si la operación sale mal.
- Decidís dónde va el stop, según el gráfico y tu setup (no según cuánto querés perder).
- Recién ahí calculás cuántos contratos, lotes o acciones comprar para que la distancia al stop equivalga al dinero que decidiste arriesgar.
Hacerlo al revés (elegir primero el tamaño y después acomodar el stop para que "no duela") lleva a stops mal ubicados que el mercado toca por ruido.
La regla del 1%
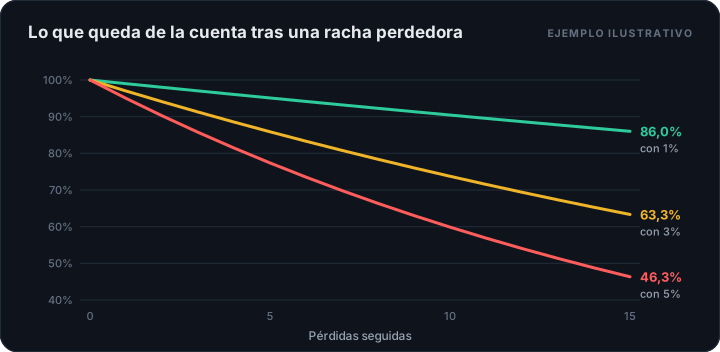
Una referencia muy usada es arriesgar como máximo entre el 0,5% y el 1% de la cuenta por operación. Con 1% necesitás encadenar muchas pérdidas para sufrir un daño serio:
| Pérdidas seguidas | Drawdown con 1% por operación | Con 3% | Con 5% |
|---|---|---|---|
| 5 | 4,9% | 14,1% | 22,6% |
| 10 | 9,6% | 26,3% | 40,1% |
| 15 | 14,0% | 36,7% | 53,7% |
Rachas de 5 a 10 pérdidas son normales incluso en estrategias rentables. Con 1% se atraviesan; con 5% dejan la cuenta en un estado del que es muy difícil volver (ver la guía de drawdown).
La fórmula del tamaño de posición
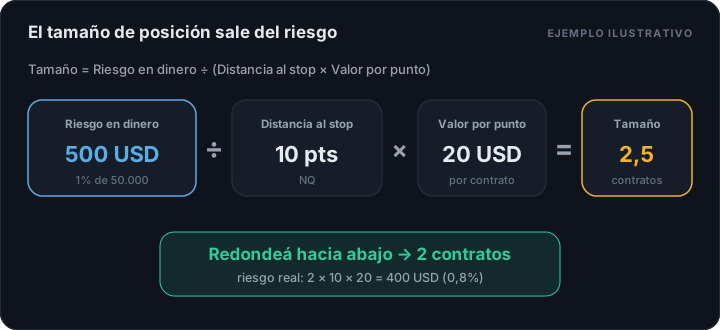
- Riesgo en dinero: capital × porcentaje de riesgo.
- Distancia al stop: cuántos puntos, pips o dólares hay entre la entrada y el stop.
- Valor por punto: cuánto se gana o pierde por cada punto de movimiento con una unidad (un contrato, un lote o una acción).
Siempre se redondea hacia abajo. Si el cálculo da 2,7 contratos, operás 2.
Ejemplos en futuros
Valores por punto de los contratos más operados del índice Nasdaq 100 y S&P 500:
| Contrato | Valor por punto |
|---|---|
| NQ (E-mini Nasdaq 100) | 20 USD |
| MNQ (Micro Nasdaq 100) | 2 USD |
| ES (E-mini S&P 500) | 50 USD |
| MES (Micro S&P 500) | 5 USD |
Ejemplo con NQ. Cuenta de 50.000 USD, riesgo 1% = 500 USD. Stop a 10 puntos: cada contrato arriesga 10 × 20 = 200 USD. Tamaño = 500 ÷ 200 = 2,5 → 2 contratos (riesgo real 400 USD).
Ejemplo con MNQ. Cuenta de 5.000 USD, riesgo 1% = 50 USD. Stop a 25 puntos: cada micro arriesga 25 × 2 = 50 USD. Tamaño = 1 contrato. Si el stop necesitara 40 puntos, un solo MNQ arriesgaría 80 USD (1,6%): en ese caso conviene pasar la operación o buscar una entrada con stop más corto.
Ejemplo con ES. Cuenta de 100.000 USD, riesgo 0,5% = 500 USD. Stop a 6 puntos: 6 × 50 = 300 USD por contrato. Tamaño = 1,67 → 1 contrato. Con micros: 6 × 5 = 30 USD por MES → 16 contratos MES, mucho más cerca del riesgo deseado. Los micros sirven justamente para ajustar el tamaño con precisión.
Ejemplo en forex
En pares cotizados contra el dólar, como EUR/USD, un pip vale aproximadamente 10 USD por lote estándar (100.000 unidades), 1 USD por minilote y 0,10 USD por microlote.
Cuenta de 10.000 USD, riesgo 1% = 100 USD, stop a 20 pips: 100 ÷ 20 = 5 USD por pip → 0,5 lotes (5 minilotes).
Ejemplo en acciones
Cuenta de 20.000 USD, riesgo 1% = 200 USD. Comprás a 50 USD con stop en 47,50: arriesgás 2,50 por acción → 200 ÷ 2,50 = 80 acciones. Verificá además que el valor total de la posición (80 × 50 = 4.000 USD) tenga sentido para tu cuenta.
Errores comunes
- Usar siempre el mismo número de contratos. Si el stop cambia de 8 a 25 puntos, el riesgo cambia tres veces aunque el tamaño sea el mismo.
- Olvidar las comisiones y el deslizamiento en stops muy cortos.
- Subir el riesgo después de perder para "recuperar rápido".
- Calcular sobre el capital inicial en vez del actual. Con la cuenta en drawdown, el 1% del capital actual es menos dinero, y eso es justamente lo que te protege.
Cómo comprobar que lo hacés bien
En tu diario de trading, anotá en cada operación el riesgo planificado en dinero y el resultado en R. Si tus pérdidas son casi siempre cercanas a −1R, estás dimensionando bien. Si aparecen pérdidas de −2R o −3R, algo falla: stops movidos, posiciones agregadas en contra o tamaños mal calculados.