Expectancy en trading: qué es, fórmula y cómo calcularla
La expectancy (esperanza matemática) te dice cuánto ganás o perdés en promedio por operación. Fórmula, ejemplos en dinero y en R, y cómo usarla para comparar setups.
Si tuvieras que quedarte con una sola estadística para saber si tu estrategia funciona, debería ser la expectancy. Combina el winrate y el tamaño de tus ganancias y pérdidas en un único número: lo que ganás o perdés, en promedio, cada vez que tomás una operación.
La fórmula
Donde la tasa de pérdida es 1 − winrate (si no contás los breakeven).
Ejemplo en dinero
Un trader con estos números en sus últimas 120 operaciones:
- Winrate: 45%
- Ganancia promedio: 300 USD
- Pérdida promedio: 200 USD
Expectancy = 0,45 × 300 − 0,55 × 200 = 135 − 110 = +25 USD por operación.
Eso significa que, si mantiene el mismo comportamiento, cada operación que toma vale en promedio 25 dólares. En 100 operaciones serían unos 2.500 dólares, aunque el camino tenga rachas buenas y malas.
Ejemplo en R
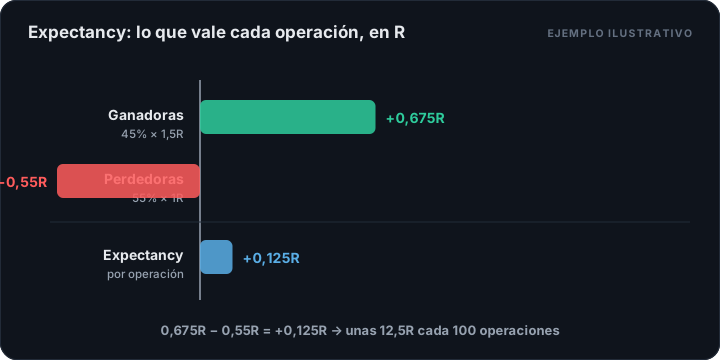
Es todavía más útil expresarla en R (múltiplos de lo arriesgado). Si ese trader arriesga 200 USD por operación, su ganancia promedio es 1,5R y su pérdida promedio 1R:
Expectancy = 0,45 × 1,5 − 0,55 × 1 = 0,675 − 0,55 = +0,125R por operación.
En R, el número no depende del tamaño de la cuenta ni del activo. Una expectancy de +0,125R significa que, por cada 100 operaciones, esperás ganar unas 12,5 veces lo que arriesgás en cada una.
Cómo interpretarla
- Expectancy negativa: la estrategia pierde dinero en el largo plazo. Más operaciones solo aceleran la pérdida. Hay que cambiar algo: el setup, la gestión de la salida o directamente la estrategia.
- Expectancy cercana a cero: las comisiones y el deslizamiento probablemente la vuelvan negativa.
- Expectancy positiva: hay una ventaja estadística, siempre que la muestra sea suficiente y las condiciones futuras se parezcan a las pasadas.
Como referencia general, muchas estrategias discrecionales que funcionan se ubican entre +0,1R y +0,5R por operación. Valores muy altos con pocas operaciones suelen ser suerte, no ventaja.
Por qué el tamaño de la muestra importa
Con 15 operaciones, dos o tres resultados grandes cambian por completo la expectancy. Para que el número sea confiable necesitás:
- Muchas operaciones del mismo setup. 100 es un buen mínimo; 200 o más, mejor.
- Condiciones comparables. Mezclar operaciones de un mercado tendencial con otras de un mercado lateral puede dar un promedio que no representa a ninguno.
- Registro honesto. Una sola operación grande omitida puede cambiar el signo del resultado.
Usar la expectancy para comparar setups
Acá es donde un diario de trading se vuelve realmente valioso. Si etiquetás cada operación con su setup, podés calcular la expectancy de cada uno:
| Setup | Operaciones | Winrate | Expectancy |
|---|---|---|---|
| Ruptura de rango de apertura | 64 | 41% | +0,32R |
| Pullback a media de 20 | 85 | 52% | +0,08R |
| Reversión en máximos | 38 | 34% | −0,21R |
Con esta tabla, la decisión es evidente: concentrarse en el primer setup, revisar el segundo y dejar de operar el tercero hasta entender qué falla. Sin el diario, lo más probable es que siguieras operando los tres por igual.
Expectancy y frecuencia
La ganancia esperada total depende también de cuántas operaciones hacés:
Una expectancy de +0,3R con 10 operaciones al mes da +3R mensuales. Una de +0,1R con 60 operaciones da +6R, pero con más comisiones, más tiempo frente a la pantalla y más oportunidades de error. Más operaciones no siempre es mejor: solo lo es si cada una mantiene su calidad.
Errores frecuentes
- Calcularla sin comisiones. En estrategias de muchas operaciones, las comisiones pueden ser la diferencia entre ganar y perder.
- Mezclar distintos tamaños de riesgo. Si a veces arriesgás 1% y a veces 3%, el promedio en dinero queda distorsionado. Usá R.
- Confiar en el número sin mirar el drawdown. Una expectancy positiva no te protege de una racha mala; para eso está la gestión del riesgo.
Resumen
La expectancy responde la pregunta central del trading: ¿cada operación que tomo suma o resta? Calculala en R, por setup y con una muestra suficiente. Es la mejor herramienta para decidir qué seguir haciendo y qué dejar.