Cómo hacer backtesting de una estrategia de trading (sin engañarte)
Qué es el backtesting, la diferencia entre backtest manual y automático, cuántas operaciones necesitás y los sesgos más comunes que hacen que una estrategia parezca mejor de lo que es.
El backtesting es probar una estrategia con datos históricos para ver cómo se habría comportado. Bien hecho, te ahorra meses de pérdidas reales: descubrís en días si una idea tiene sentido. Mal hecho, te da una confianza falsa que el mercado se encarga de corregir con dinero de verdad.
Qué es y para qué sirve
Un backtest responde preguntas como: ¿esta estrategia gana dinero en el largo plazo? ¿Cuál es su winrate y su riesgo:beneficio? ¿Qué drawdown tuvo? ¿Cuántas pérdidas seguidas debería esperar?
También sirve para algo menos obvio: practicar la ejecución. Repetir cien veces un setup en el gráfico entrena el ojo para reconocerlo en tiempo real.
Backtest manual y automático
- Automático: escribís las reglas en código y un programa las aplica sobre años de datos en segundos. Es rápido y objetivo, pero solo sirve para reglas 100% definibles.
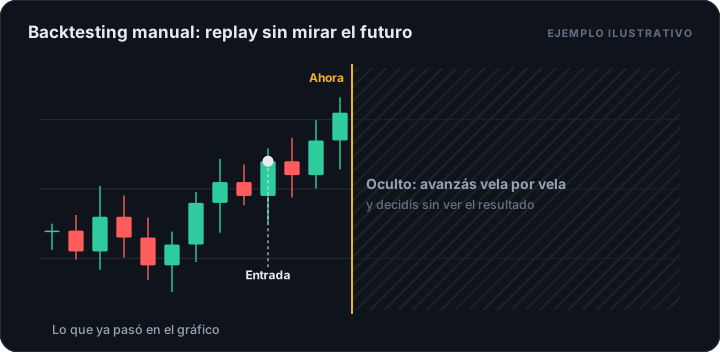
- Manual (replay): reproducís el mercado vela por vela, sin ver el futuro, y tomás las decisiones como lo harías en vivo. Es más lento, pero es la forma de probar estrategias discrecionales y entrena tu ejecución. En Zeteo Trades podés hacerlo gratis desde la sección Backtesting, con velas de 1 minuto de futuros reales.
Paso a paso para un backtest manual
- Escribí las reglas antes de empezar. Condiciones de entrada, ubicación del stop, objetivo o forma de salida, horario permitido y cuántas operaciones por día. Si una regla no se puede escribir, todavía no es una regla.
- Elegí el período y el activo. Incluí distintas condiciones de mercado: días tendenciales, laterales y de noticias.
- Ocultá el futuro. Usá un modo replay que muestre solo las velas pasadas. Mirar el gráfico completo y "buscar" entradas es el error más común.
- Registrá cada operación como si fuera real: entrada, stop, salida, resultado en R y una captura. Usá los mismos campos que en tu diario de trading.
- No cambies las reglas a mitad de camino. Si se te ocurre una mejora, anotala y probala en un backtest nuevo.
- Analizá los resultados: winrate, riesgo:beneficio real, expectancy, profit factor y drawdown máximo.
Cuántas operaciones necesitás
Con 20 o 30 operaciones el resultado depende demasiado del azar. Como referencia:
- Menos de 30: solo sirve para descartar ideas claramente malas.
- Entre 30 y 100: empieza a mostrar tendencias.
- Más de 100: una estimación razonable de winrate y expectancy.
Si tu estrategia genera pocas operaciones por mes, vas a necesitar más historia de datos para llegar a una muestra útil.
Los sesgos que arruinan un backtest
Sesgo de anticipación (look-ahead). Usar información que en ese momento no tenías: ver cómo cerró la vela antes de decidir, o saber que "ese día el mercado se desplomó". El modo replay lo evita en gran parte.
Sobreoptimización (overfitting). Ajustar parámetros hasta que el resultado histórico se vea perfecto: "media de 17 en vez de 20, stop de 13 puntos, solo martes y jueves". La estrategia termina describiendo el pasado, no prediciendo el futuro. Cuantos más parámetros ajustes, más desconfiá del resultado.
Ignorar costos. Comisiones y deslizamiento (slippage) pueden convertir una estrategia de muchas operaciones pequeñas de ganadora en perdedora. Incluilos siempre.
Ejecución idealizada. En el gráfico histórico parece fácil entrar justo en el mínimo. En vivo hay dudas, demoras y órdenes que no se llenan. Si tu estrategia solo funciona con ejecuciones perfectas, es frágil.
Muestra elegida a dedo. Probar solo en los meses que "salieron bien". Elegí el período antes de empezar y no lo cambies.
Validar antes de arriesgar dinero
Una buena práctica es dividir los datos en dos partes: desarrollás y ajustás la estrategia con la primera (in-sample) y la probás sin tocar nada en la segunda (out-of-sample). Si los resultados se parecen, es una buena señal. Si en la segunda parte se derrumban, probablemente sobreoptimizaste.
Después del backtest, el siguiente paso es el forward test: operar la estrategia en tiempo real con una cuenta demo o con un riesgo muy pequeño, y comparar los resultados con los del backtest en tu diario.
Qué hacer con los resultados
- Expectancy negativa: descartá o rediseñá la estrategia. No la "arregles" con más filtros hasta que dé positivo.
- Expectancy positiva y drawdown aceptable: pasá a forward test con riesgo reducido.
- Expectancy positiva pero drawdown que no podrías soportar: reducí el riesgo por operación o buscá un setup con menos volatilidad.
Resumen
Un buen backtest empieza con reglas escritas, oculta el futuro, registra cada operación con honestidad, incluye costos y junta suficientes operaciones. Es la forma más barata de descubrir si una idea vale tu dinero, siempre que no te engañes mientras lo hacés.